100만원을 단리와 복리로 각각 넣으면 30년 뒤 100만원 넘게 차이납니다. 직접 계산한 표와 복리 계산법 공식, 72의 법칙까지 정리했습니다.
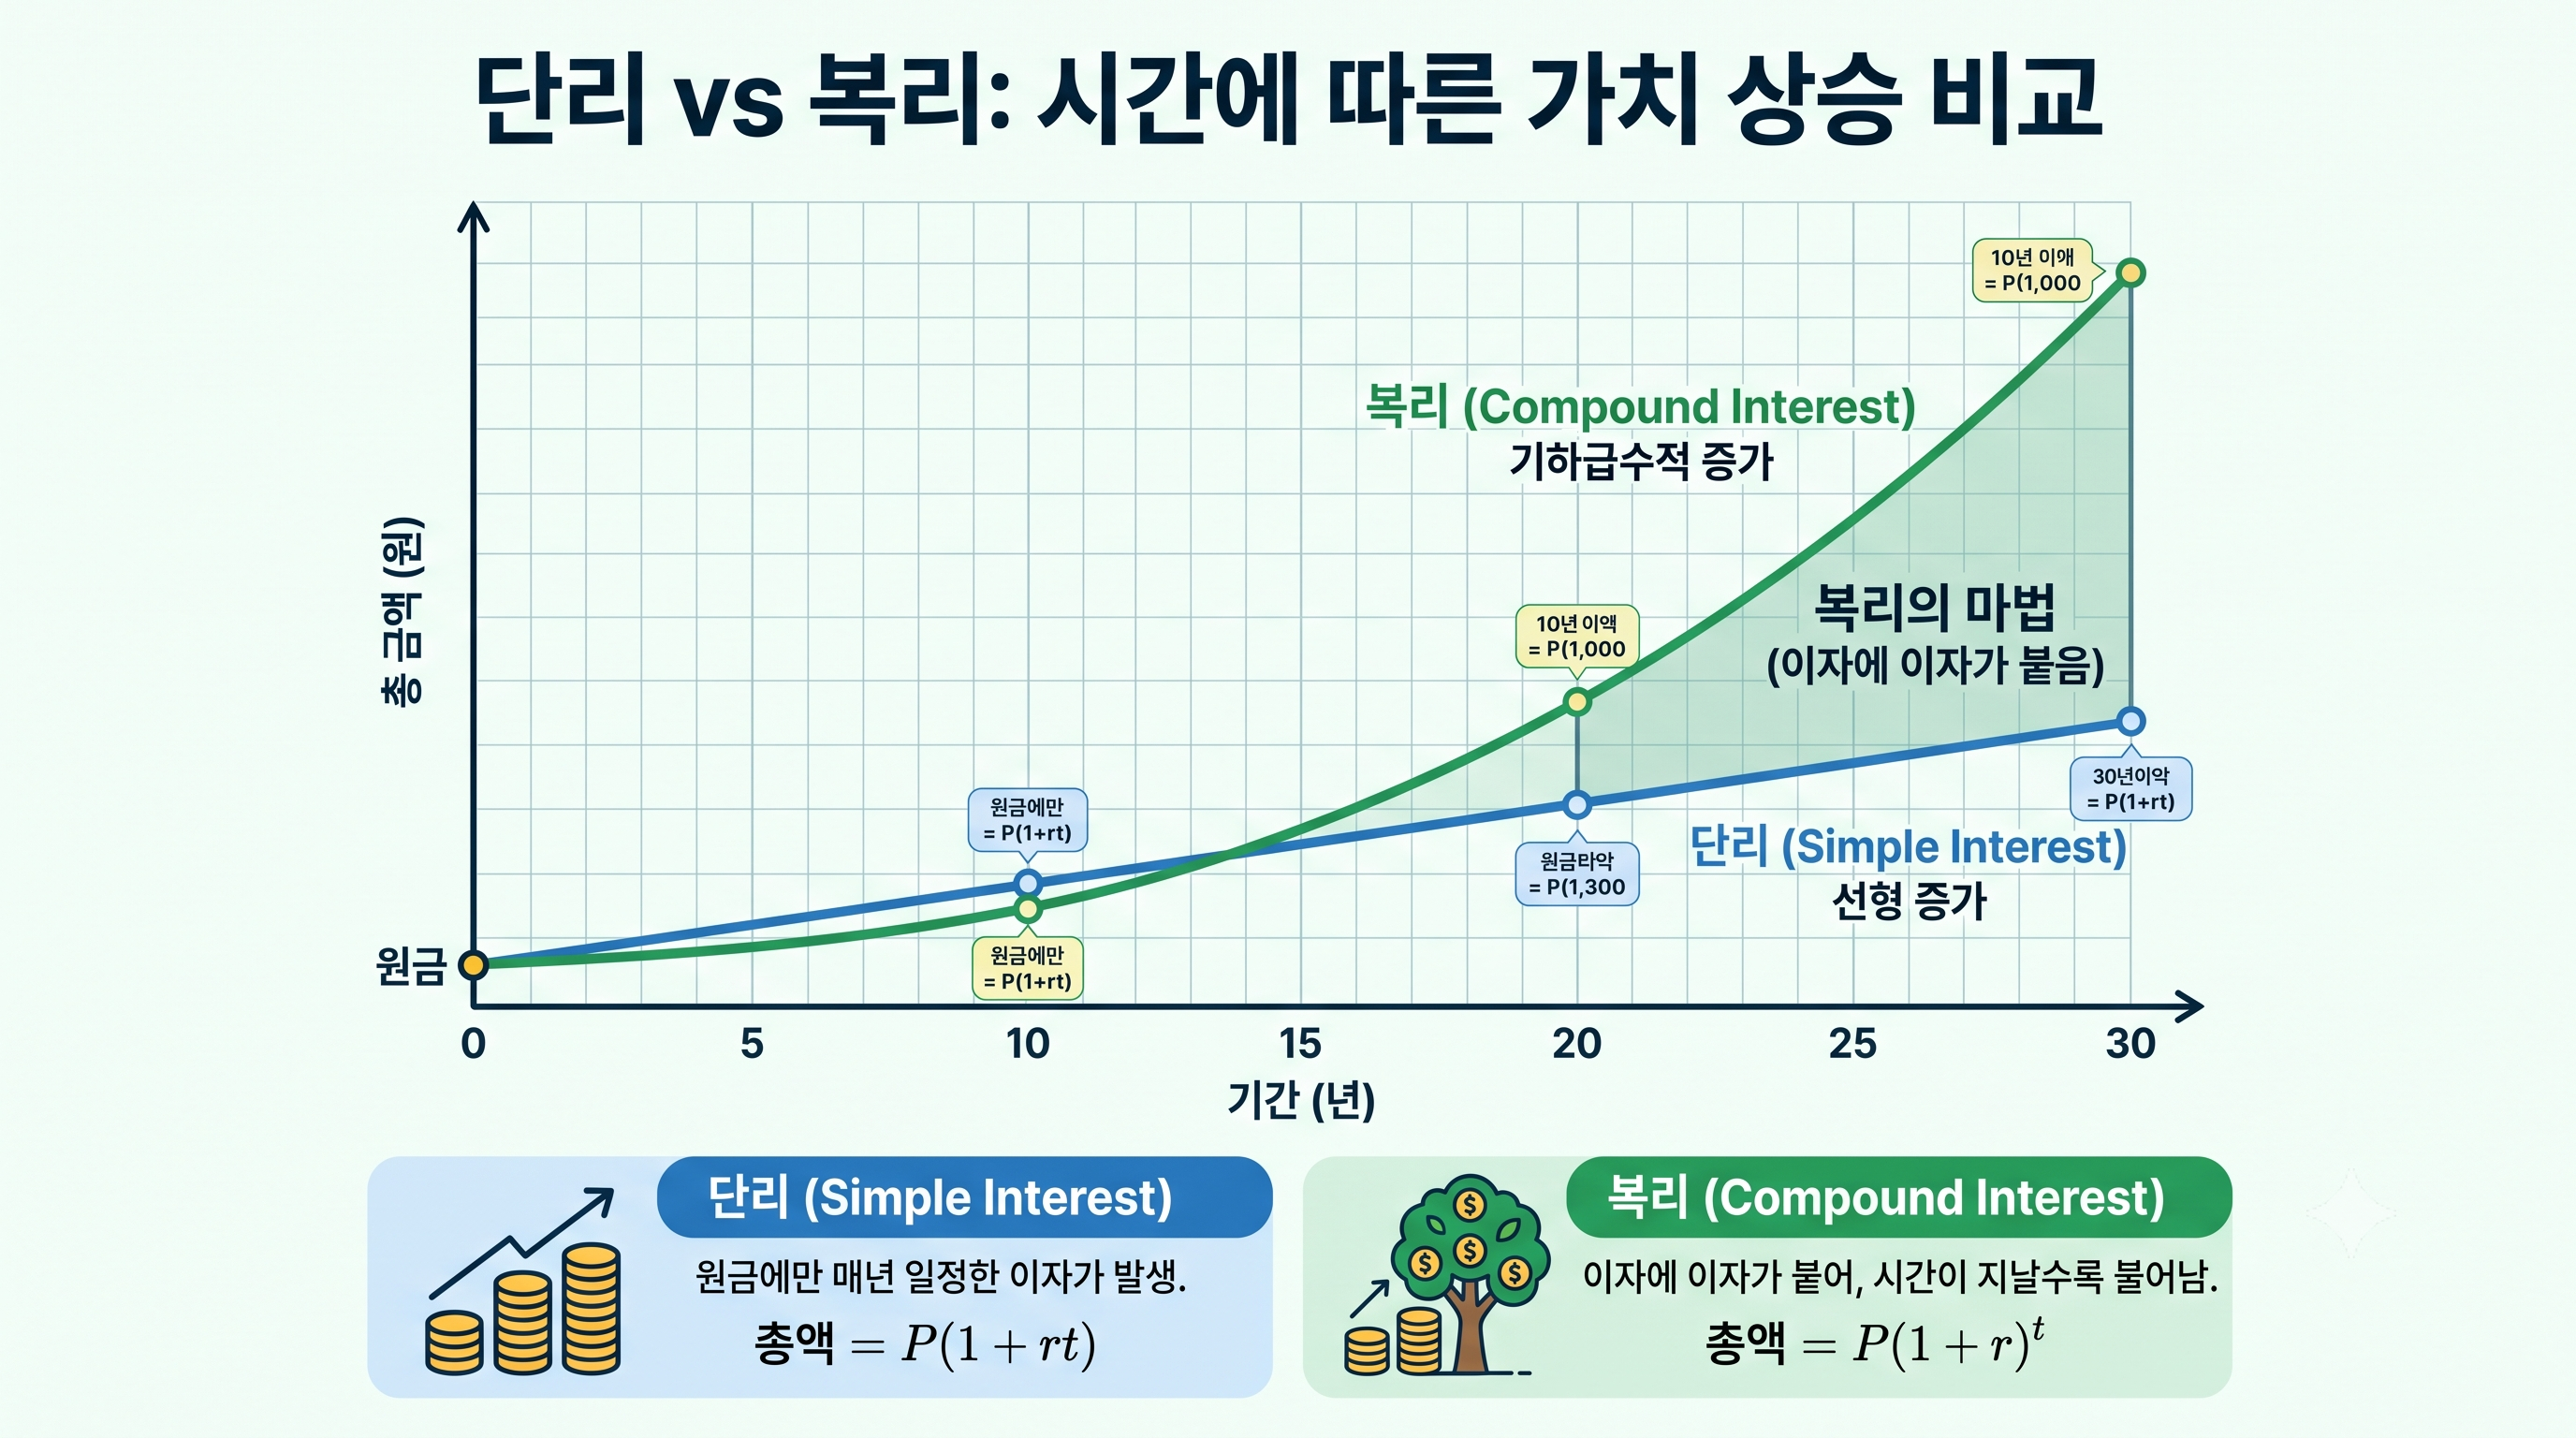
단리 vs 복리 차이, 100만 원으로 직접 계산해 봤습니다
"복리가 좋다"는 말, 다들 한 번쯤 들어보셨을 겁니다. 그런데 막상 단리 복리 차이가 정확히 뭔지, 내 돈으로 계산하면 얼마나 차이 나는지 물어보면 대답하기 어렵죠. 저도 처음 적금에 가입할 때 '단리식'과 '복리식' 중 뭘 골라야 할지 몰라 한참을 검색했던 기억이 있습니다.
그래서 이번 글에서는 어려운 공식 대신, 100만 원을 실제로 넣었다고 가정하고 직접 계산한 표로 단리와 복리의 차이를 눈으로 확인해보겠습니다. 5분만 투자하시면 앞으로 예금·적금 상품을 고를 때 이자 구조를 스스로 판단할 수 있게 됩니다.
단리와 복리, 뜻부터 쉽게 정리
두 용어의 차이는 딱 한 문장으로 정리됩니다.
단리는 "원금에만" 이자가 붙고, 복리는 "원금 + 이미 받은 이자"에 또 이자가 붙습니다.
- 단리(單利) : 처음 넣은 원금에만 매년 같은 이자가 붙는 방식입니다. 100만원을 연 4%로 넣으면 매년 4만 원씩, 항상 똑같이 붙습니다.
- 복리(複利) : 첫해에 받은 이자 4만 원이 다음 해에는 원금에 합쳐져서, 104만 원에 대해 이자가 붙습니다. 즉 이자가 이자를 낳는 구조입니다.
쉬운 비유로, 단리는 매년 똑같은 월급을 받는 것이고, 복리는 매년 연봉이 인상되는 것과 비슷합니다. 처음에는 차이가 작지만 시간이 갈수록 격차가 눈덩이처럼 벌어집니다. 그래서 복리를 흔히 '눈덩이 효과(스노볼)'라고 부릅니다.
100만 원 넣으면 얼마 차이? 직접 계산한 표
말로만 하면 감이 안 오니, 원금 100만원 · 연 4% · 세전 기준으로 제가 직접 계산해 봤습니다.
| 기간 | 단리 (연4%) | 복리 (연 4%) | 차이 |
| 1년 | 1,040,000원 | 1,040,000원 | 0원 |
| 3년 | 1,120,000원 | 1,124,864원 | +4,864원 |
| 5년 | 1,200,000원 | 1,216,653원 | +16,653원 |
| 10년 | 1,400,000원 | 1,480,244원 | +80,244원 |
| 20년 | 1,800,000원 | 2,191,123원 | +391,123원 |
| 30년 | 2,200,000원 | 3,243,398원 | +1,043,398원 |
※ 세전 기준, 이자에는 실제로 이자소득세 15.4%가 부과됩니다.
표를 보고 저도 새삼 놀랐던 포인트가 세 가지였습니다.
- 1년만 넣으면 단리와 복리는 차이가 없습니다. 복리 효과는 이자가 재투자되는 2년 차부터 시작됩니다.
- 5년까지는 차이가 겨우 1만 6천 원 수준입니다. "복리가 좋다더니 별거 없네?"라고 느끼는 게 바로 이 구간입니다.
- 그런데 20년이 되면 차이가 약 39만 원, 30년이면 100만 원을 넘습니다. 원금(100만원)보다 이자 차이가 더 커지는 순간이 오는 것이죠.
결론은 명확합니다. 복리의 핵심 재료는 이자율이 아니라 '시간'입니다. 같은 금리라도 오래 굴릴수록 복리는 기하급수적으로 강해집니다.
복리 계산법 공식과 '72의 법칙'
직접 계산해보고 싶은 분들을 위해 복리 계산법 공식을 정리합니다.
- 단리 계산법 : 만기금액 = 원금 × (1 + 연이율 × 기간)
- 복리 계산법 : 만기금액 = 원금 × (1 + 연이율)^기간
예를 들어 100만원을 연 4% 복리로 10년 넣으면,
100만원 × (1.04)^10 = 100만원 × 1.4802 = 약 148만 원이 됩니다. 위 표의 10년 차 숫자와 정확히 일치합니다.
공식이 어렵다면 '72의 법칙'만 기억하세요. 내 돈이 2배가 되는 데 걸리는 시간을 암산할 수 있는 방법입니다.
72 ÷ 연이율(%) = 원금이 2배 되는 기간(년)
- 연 4%라면 → 72 ÷ 4 = 약 18년
- 연 6%라면 → 72 ÷ 6 = 약 12년
- 연 8%라면 → 72 ÷ 8 = 약 9년
은행 상품 설명서에서 금리를 볼 때 이 법칙을 대입해 보면, 그 상품이 내 돈을 언제 2배로 만들어주는지 3초 만에 감이 잡힙니다.
실전에서 복리 효과를 제대로 누리는 3가지 방법
용어를 알았으니, 실제 금융 생활에 적용하는 방법입니다.
첫째, 상품 가입 전 '단리식/복리식' 표기를 확인하세요.
같은 연 4%라도 이자 계산 방식에 따라 만기 금액이 달라집니다. 시중 예·적금은 단리식이 많고, 일부 정기예금과 저축성 상품에 월복리식이 있습니다. 월복리는 이자가 매달 원금에 합산되어 연복리보다 조금 더 유리합니다.
둘째, 이자를 찾지 말고 재예치하세요.
단리 상품이라도 만기 때 받은 원금+이자를 그대로 다시 예치하면 사실상 복리 효과를 스스로 만들 수 있습니다. 예금 만기 자동 재예치 설정이 대표적인 방법입니다.
셋째, 복리의 최대 적은 '중도 해지'입니다.
위 표에서 봤듯 복리는 초반 5년 동안 티가 잘 나지 않습니다. 이 구간에서 해지하면 복리 효과를 거의 못 누리는 셈입니다. 장기로 묵힐 수 있는 돈과 단기 자금을 처음부터 분리하는 것이 복리 활용의 시작입니다.
자주 묻는 질문 (FAQ)
Q1. 적금도 복리 효과가 있나요?
적금은 대부분 단리식이며, 매달 넣는 돈의 예치 기간이 달라 표시 금리보다 실수령 이자가 적게 느껴집니다. 예를 들어 연 4% 적금의 실질 수익률은 연 2%대 초반 수준입니다. 적금 만기금을 예금으로 옮겨 굴리는 것이 일반적인 복리 활용법입니다.
Q2. 복리 계산을 자동으로 해주는 도구가 있나요?
네이버에 '복리 계산기'를 검색하면 무료 계산기가 나옵니다. 이 글의 공식과 같은 원리로 계산되니, 본인 원금과 금리를 넣어 직접 확인해 보시길 권합니다.
Q3. 이자소득세는 얼마나 떼나요?
이자소득의 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다. 위 표의 금액은 세전 기준이므로, 실수령액은 이자 부분에서 15.4%를 뺀 금액입니다.
마무리 — 오늘의 핵심 3줄 요약
- 단리는 원금에만, 복리는 '원금+이자'에 이자가 붙는다.
- 복리의 힘은 금리가 아니라 시간에서 나온다. (100만 원, 30년이면 차이 100만원 이상)
- 72의 법칙(72 ÷ 금리)으로 내 돈이 2배 되는 시점을 암산할 수 있다.
다음 글에서는 이 복리 개념이 실제 상품에서 어떻게 쓰이는지, 파킹통장과 CMA의 차이를 이어서 정리하겠습니다.
본 글은 정보 제공을 목적으로 작성되었으며, 특정 금융상품의 가입 권유가 아닙니다. 금리와 세율은 2026년 8월 작성 시점 기준이며, 실제 가입 전 반드시 해당 금융기관의 상품설명서를 확인하시기 바랍니다. 투자 및 금융상품 선택의 최종 판단과 책임은 본인에게 있습니다.
'제테크' 카테고리의 다른 글
| 예금자보호 한도 1억 상향 총정리 — 내 돈은 어디까지 안전할까 (2) | 2026.09.14 |
|---|---|
| ISA 개편 확정 — 기존 혜택 그대로, 생산적 금융 ISA는 더 강해졌다 (9월 국무회의 정리) (0) | 2026.09.08 |
| 파킹통장이란? CMA와 차이 및 금리 비교 포인트 (0) | 2026.08.27 |
| ISA 계좌란? 2026 세제개편으로 달라지는 것 총정리 (생산적 금융 ISA 포함) (1) | 2026.08.23 |
| ETF란 무엇인가? 레버리지 ETF까지 초보자도 이해하는 쉬운 설명 (0) | 2026.08.06 |


